くらしと税金の教室|2026年版

ふるさと納税は「好きな自治体を応援する寄附」の制度です。上限額の範囲内で手続きをすれば、寄附額のうち2,000円を超える部分について、所得税・住民税の控除を受けられます。
この記事では、制度のしくみを5W1Hで整理し、初めての方が迷いやすいワンストップ特例の条件・申請方法・期限と、確定申告との違いを詳しく説明します。
確認基準日:2026年11月6日|国税庁・自治体の公表資料を基に作成
漫画でわかる!ふるさと納税の重要ポイント
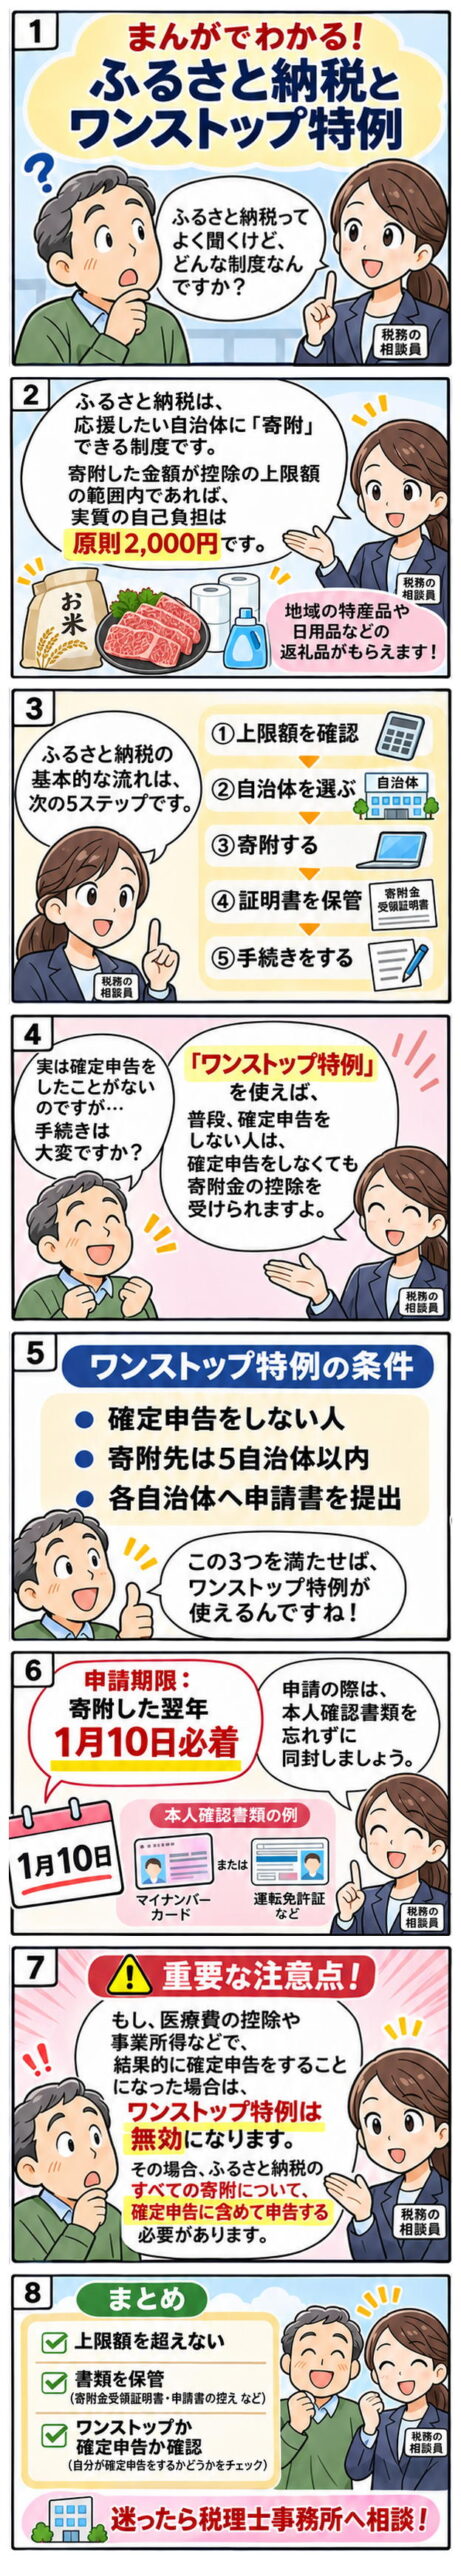
1.WHO|誰が利用できるの?
ふるさと納税は、会社員、公務員、個人事業主、年金受給者など、職業にかかわらず自治体へ寄附できます。ただし、税額控除の効果は本人の所得・納税額によって異なります。
- 会社員・公務員:給与所得と各種控除に応じて控除額が決まります。
- 自営業・フリーランス:売上高ではなく、事業所得などと各種控除を基に判断します。
- 年金受給者:所得税・住民税の課税状況によって控除できる額が変わります。
- 税負担がない人:寄附は可能ですが、減額する税金がなければ税制上のメリットはありません。
夫婦であっても控除は寄附した本人ごとに適用されます。寄附者と申告する人の名義を一致させることが大切です。
2.WHAT|何をする制度なの?
正式には、自治体への寄附に対して所得税の寄附金控除と住民税の寄附金税額控除を受ける仕組みです。返礼品の提供がある寄附先では、地域の食品や日用品などを受け取れることもあります。
寄附額50,000円の例
| 項目 | 金額 |
|---|---|
| 自治体への寄附 | 50,000円 |
| 税金からの控除 | 48,000円 |
| 実質自己負担 | 2,000円 |
※本人の控除上限額が50,000円以上で、必要な手続きを行い、対象額を控除できる場合の説明例です。寄附した直後に48,000円の現金が戻るものではありません。
返礼品は自治体ごとに異なり、返礼品を受け取らずに寄附することもできます。返礼品の経済的利益は一時所得に該当するため、ほかの一時所得がある場合などには税務上の確認が必要です。
3.WHEN|いつ寄附し、いつ控除されるの?
2026年分の寄附として扱うには、原則として2026年12月31日までに決済・入金を完了します。年末は申込日と決済日がずれることがあるため注意してください。
| 時期 | 確認すること |
|---|---|
| 2026年12月31日まで | 2026年分の寄附・決済 |
| 原則2027年1月10日 | ワンストップ特例の申請期限。提出方法と実際の締切は寄附先自治体で確認 |
| 2027年の確定申告時期 | 2026年分の寄附金控除を申告 |
| 2027年度の住民税 | 通常、2027年6月以降に控除が反映 |
4.WHERE|どこに寄附できるの?
ふるさと納税の対象として指定された全国の都道府県や市区町村が寄附先になります。生まれ故郷だけでなく、旅行で訪れた地域や応援したい地域も選べます。
自治体の公式サイトや、ふるさと納税ポータルサイトなどから申し込めます。住んでいる自治体へ寄附することもできますが、居住者への返礼品提供はありません。
5.WHY|なぜこの制度があるの?
ふるさと納税制度は2008年度に創設されました。出身地や応援したい地域へ寄附を行い、寄附者が自治体を選び、寄附金の使い道に関心を持つ仕組みです。
自治体が使途を設けている場合には、子育て、学校教育、災害支援、環境保護などを選択できることがあります。
6.HOW|どのように利用するの?
その年の所得見込み、扶養状況、社会保険料や医療費控除などを確認します。年収だけの簡易計算は目安です。
寄附金額、寄附金の使い道、返礼品の有無や配送時期を確認します。
寄附と決済を行い、寄附金受領証明書などの書類を保管します。
確定申告をしない方で条件を満たす場合はワンストップ特例、確定申告をする方は寄附金控除として申告します。
住民税決定通知書などで控除が反映されているか確認します。
控除額には上限がある
所得税では寄附金控除が所得控除として、住民税では基本分と特例分が税額控除として取り扱われます。住民税の特例分には住民税所得割額の20%という上限があります。所得税の寄附金控除の対象となる寄附金額は総所得金額等の40%、住民税の基本分に関する対象寄附金額は総所得金額等の30%が上限です。
同じ年収でも控除上限額は異なります。自営業者、医療費控除や住宅ローン控除を受ける方は、税額に基づいて個別に確認してください。
ワンストップ特例とは?対象者・申請方法・期限を詳しく解説
ワンストップ特例は、確定申告をする必要がない給与所得者などが、確定申告をせずにふるさと納税の税額控除を受けるための手続きです。
利用できる主な条件
- ふるさと納税をした年について、所得税の確定申告や住民税申告を行わないこと。
- その年の寄附先が5自治体以内であること。
- 寄附先の各自治体に、必要な申請を期限までに行うこと。
同じ自治体に何度寄附しても、自治体数の数え方では1団体です。ただし、申請は原則として寄附1件ごとに必要です。
紙の申請方法
- 寄附先自治体が案内する「寄附金税額控除に係る申告特例申請書」を入手します。
- 氏名、住所、個人番号など必要事項を記入します。
- 個人番号の確認と本人確認に必要な書類を、自治体の案内に沿って用意します。
- 必要書類を寄附先の自治体に送付し、期限までの到着を確認します。
マイナンバーカードがある場合の書類の組み合わせと、カードがない場合の組み合わせは異なります。運転免許証だけで番号確認まで済むわけではありません。
オンライン申請
対応している自治体では、マイナンバーカードとスマートフォン等を使ってオンライン申請できる場合があります。利用可能なサービス、操作方法、締切は寄附先の公式案内で確認してください。
申請後に引っ越した・氏名が変わった場合
申請書に記載した住所や氏名などに変更が生じた場合、所定の変更届出書が必要になることがあります。寄附先自治体の案内と期限を確認し、必要な手続きを行ってください。
ワンストップ特例と確定申告の違い
| 比較 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 適用する人 | 確定申告が不要で条件を満たす人 | 確定申告をする人 |
| 寄附先数 | 5自治体以内 | 制限なし |
| 手続き先 | 寄附先自治体 | 税務署・e-Tax |
| 所得税 | 所得税から直接の還付なし | 寄附金控除が反映 |
| 住民税 | 所得税控除相当分を含めて控除 | 住民税の寄附金税額控除 |
例えば医療費控除を受けるために確定申告する場合は、ワンストップ申請済みの寄附も含めて、その年のすべてのふるさと納税を確定申告で申告してください。6自治体以上に寄附した場合も確定申告が必要です。
確定申告の際は、第一表の寄附金控除だけでなく、第二表の「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」欄にも必要な金額を記載します。国税庁の説明も確認してください。
よくある質問(FAQ)
Q.寄附するたびに自己負担2,000円ですか?
いいえ。控除上限額の範囲内で所定の控除を受けられる場合、2,000円は年間寄附総額について考えます。
Q.ワンストップ特例を申請すれば何もしなくてよい?
いいえ。寄附先ごとに必要な申請を行い、申請内容に変更がないか確認します。控除の反映も翌年度の住民税通知書などで確認してください。
Q.6自治体に寄附すると控除がなくなりますか?
いいえ。ワンストップ特例は利用できませんが、必要な確定申告をすれば、適用条件と控除上限額の範囲内で控除を受けられます。
Q.確定申告をする個人事業主は?
ワンストップ特例ではなく、確定申告で寄附金控除を受けます。
Q.返礼品に税金はかかりますか?
返礼品の経済的利益は一時所得です。一時所得には最高50万円の特別控除がありますが、返礼品だけで判断せず、同じ年のほかの一時所得も合わせて確認します。
まとめ|損をしないための3つの確認
- 自分の控除上限額を先に確認する。
- ワンストップ特例か確定申告かを選び、必要な書類と期限を守る。
- 翌年度の住民税に控除が反映されているか確認する。
特に自営業者や、住宅ローン控除・医療費控除などがある方は、年収だけの目安で決めず、所得と税額の資料を基に確認しましょう。
参考資料(公的機関)
- 国税庁「No.1155 ふるさと納税(寄附金控除)」
- 国税庁「ふるさと納税をされた方へ」
- 小田原市「ふるさと納税ワンストップ特例申請制度について」
- 茨城県「ふるさと納税ワンストップ特例制度」
- 国税庁「ふるさと納税の謝礼を受けた場合の課税関係」
本記事は制度の一般的な説明です。個別の控除額・適用可否は所得、各種控除、申告状況によって異なります。

