PC☆LIVE!未来大学校|経営・会計学部
決定版 まんがでわかる
日商簿記3級 完全攻略
記録のルールから、決算書まで。ひとつずつ、手を動かして身につけましょう。

大学の購買部で会計を学ぶピノキンと、マツモト先生。漫画で考え方をつかみ、ノートで整理し、仕訳と総合問題で確かめる全14章です。
2026年度対応(2027年3月31日までの出題範囲)。星印は公式の出題頻度ではなく、本教材の学習優先度です。
この本の使い方
- 漫画を読み、「ここだけ覚える」を声に出す。
- ノートと本文の仕訳を見比べる。
- 確認問題を解き、理由を説明する。
- 仕訳練習と60分模擬試験で復習する。
学習目次
- 仕訳の基本と借方・貸方
- 現金・預金・当座預金
- 商品売買・掛取引・返品
- 売掛金・買掛金・手形・電子記録債権
- 固定資産・減価償却
- 決算整理仕訳・売上原価
- 精算表・財務諸表
- 試算表・勘定記入・転記
- 貸倒れ・貸倒引当金
- 給与・税金・消費税
- 前払・前受・未払・未収
- 伝票・補助簿・帳簿組織
- 資本金・利益・訂正仕訳
- 本番対策と総合演習
決定版 まんがでわかる日商簿記3級 完全攻略
はじめての簿記 · 01/14 · 学習優先度 ★★★
第1章 仕訳の基本と借方・貸方
左と右は、お金の貸し借りとは別の名前です。

漫画のセリフを文字で読む
ピノキン:会計係になりました!
先生:今日から簿記を学ぼう。
ピノキン:昨日のお菓子代を忘れました。
先生:記憶ではなく記録で管理するんだ。
先生:借方は左、貸方は右。
ピノキン:借りた覚えはありません!
先生:現金が増えたら左。元手が増えたら右。
ピノキン:左右の合計が同じですね!
ここだけ覚える
資産・費用の増加は借方。負債・純資産・収益の増加は貸方。
ノートで確認
- 借方・貸方
- 借方は左、貸方は右。意味をこじつけず、まず位置として覚えましょう。
- 取引の二面性
- 現金で備品を買うと、備品が増え、現金が減ります。一つの取引を二つ以上の勘定で記録します。
- 貸借一致
- 一つの仕訳の借方合計と貸方合計は一致します。一致しても科目が正しいとは限りません。
操作の流れ
- 取引で何が増減したか、二つ以上見つける。
- それぞれを資産・負債・純資産・収益・費用に分ける。
- 増減のルールで借方・貸方を決める。
- 左右の金額合計を照合する。
本文・仕訳で確かめる
簿記とは何か?
簿記とは、お金や商品などの取引を一定のルールで記録し、会社の財産や利益を明らかにする技術です。
「会社はいくら儲かったのか?」「借金はいくらあるのか?」「手元にどれほど財産があるのか?」
こうした疑問に、数字で答えられるようになります。
重要ポイント:簿記の5要素
| 要素 | 増加する側 | 減少する側 |
|---|---|---|
| 資産 | 借方(左) | 貸方(右) |
| 負債 | 貸方(右) | 借方(左) |
| 純資産 | 貸方(右) | 借方(左) |
| 収益 | 貸方(右) | 借方(左) |
| 費用 | 借方(左) | 貸方(右) |
絶対に覚える基本ルール
資産・費用が増えたら左側。
負債・純資産・収益が増えたら右側。
減少するときは反対側に記入します。
仕訳の実例
例1:現金100,000円を元手として事業を始めた。
| 借方 | 現金 100,000 |
|---|---|
| 貸方 | 資本金 100,000 |
例2:家賃10,000円を現金で支払った。
| 借方 | 支払家賃 10,000 |
|---|---|
| 貸方 | 現金 10,000 |
例3:サービスを提供し、現金15,000円を受け取った。
| 借方 | 現金 15,000 |
|---|---|
| 貸方 | 売上 15,000 |
確認問題
大学売店が現金3,000円で文房具を販売した。
正しい仕訳を考えてみましょう。
解答・解説を見る
| 借方 | 現金 3,000 |
|---|---|
| 貸方 | 売上 3,000 |
現金という資産の増加は左、売上という収益の発生は右です。
理解を深める補足
簿記の「取引」になるもの・ならないもの
備品の購入や借入れは、資産や負債が変わるので記録します。注文しただけで商品も代金も動かず、財産に変化がない段階は、通常は仕訳しません。『忙しかった』『来月売れそう』という予想も取引ではありません。
費用と資産を分ける
家賃や通信費はサービスを使った費用です。一方、長く使う備品の購入や貸付けは資産の増加。現金を支払ったから全部費用、と考えないことが大切です。
手を動かして復習
練習画面を開くから「第1章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
はじめての簿記 · 02/14 · 学習優先度 ★★★
第2章 現金・預金・当座預金
手元のお金と銀行のお金は、別々の勘定で記録します。

漫画のセリフを文字で読む
ピノキン:お金が減ったので損ですね?
先生:預金へ移しただけかもしれないよ。
先生:現金から普通預金へ移ったんだ。
ピノキン:資産の場所が変わるんですね。
ピノキン:小さな領収書も必要?
先生:少額でも忘れず記録しよう。
先生:実際の現金と帳簿を合わせよう。
ピノキン:差額の原因も確かめます!
ここだけ覚える
入出金の相手を確かめる。現金と預金を取り違えない。
ノートで確認
- 通貨代用証券
- 他人振出小切手などは簿記上の現金に含めます。自社振出小切手を支払いに使うときは当座預金です。
- 現金過不足
- 原因が分かるまでの仮置き。原因判明時に本来の科目へ、決算まで不明なら雑損・雑益へ振り替えます。
- 小口現金
- 少額の支払い用の資金です。定額資金前渡法では、使用額を報告し、原則として同額を補給して一定額へ戻します。
操作の流れ
- 現金か、どの預金口座かを確認する。
- 入金・出金・口座間移動を区別する。
- 帳簿と実際の残高を照合する。
- 差額や小口現金の使用報告を仕訳する。
本文・仕訳で確かめる
現金とは?
簿記上の現金には、紙幣や硬貨のほか、通貨代用証券として扱われるものもあります。
現金と預金
| 勘定科目 | 意味 |
|---|---|
| 現金 | 手元の現金など |
| 普通預金 | 普通預金口座の残高 |
| 当座預金 | 主に事業の決済に利用する預金 |
| 定期預金 | 一定期間預け入れる預金 |
仕訳例
現金50,000円を普通預金口座に預け入れた。
| 借方 | 普通預金 50,000 |
|---|---|
| 貸方 | 現金 50,000 |
普通預金から通信費8,000円が引き落とされた。
| 借方 | 通信費 8,000 |
|---|---|
| 貸方 | 普通預金 8,000 |
当座借越
当座預金の残高を超える支払いができるよう、銀行とあらかじめ契約した借入れの仕組みです。
試験では、当座借越の処理方法や期末の振替などが問われます。
現金過不足
帳簿上の現金残高と実際の現金有高が一致しない場合に、一時的に使用する勘定科目です。
例: 帳簿の現金が30,000円なのに、実際は28,000円しかなかった。
| 借方 | 現金過不足 2,000 |
|---|---|
| 貸方 | 現金 2,000 |
後日、原因が通信費の記帳漏れだと判明した。
| 借方 | 通信費 2,000 |
|---|---|
| 貸方 | 現金過不足 2,000 |
原因不明のまま決算になった場合には、雑損や雑益として処理することがあります。
確認問題
現金10,000円を普通預金に預け入れたとき、増加する勘定は?
解答・解説を見る
正解:普通預金(借方)
理解を深める補足
小切手と小口現金
得意先から他人振出小切手12,000円を受け取り売掛金を回収したら、借方は現金12,000、貸方は売掛金12,000です。自社の小切手で仕入代金を払った場合は当座預金を減らします。紙の小切手は2026年度の学習対象として扱います。
小口現金係から通信費1,200円・旅費交通費800円の支払報告があり、その場で現金補給する条件なら、借方は通信費1,200と旅費交通費800、貸方は現金2,000。報告と補給が別の日なら、小口現金を使う処理と補給を分けます。問題の指示を優先してください。
当座借越の期末振替
残高を超えて支払った結果、当座預金が貸方残高10,000円になった場合、決算で借方:当座預金10,000/貸方:借入金10,000と振り替える処理があります。使用する科目と処理方法は問題文の指定に従います。
手を動かして復習
練習画面を開くから「第2章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
毎日の取引 · 03/14 · 学習優先度 ★★★
第3章 商品売買・掛取引・返品
売った日と代金を受け取った日は、別々に考えます。
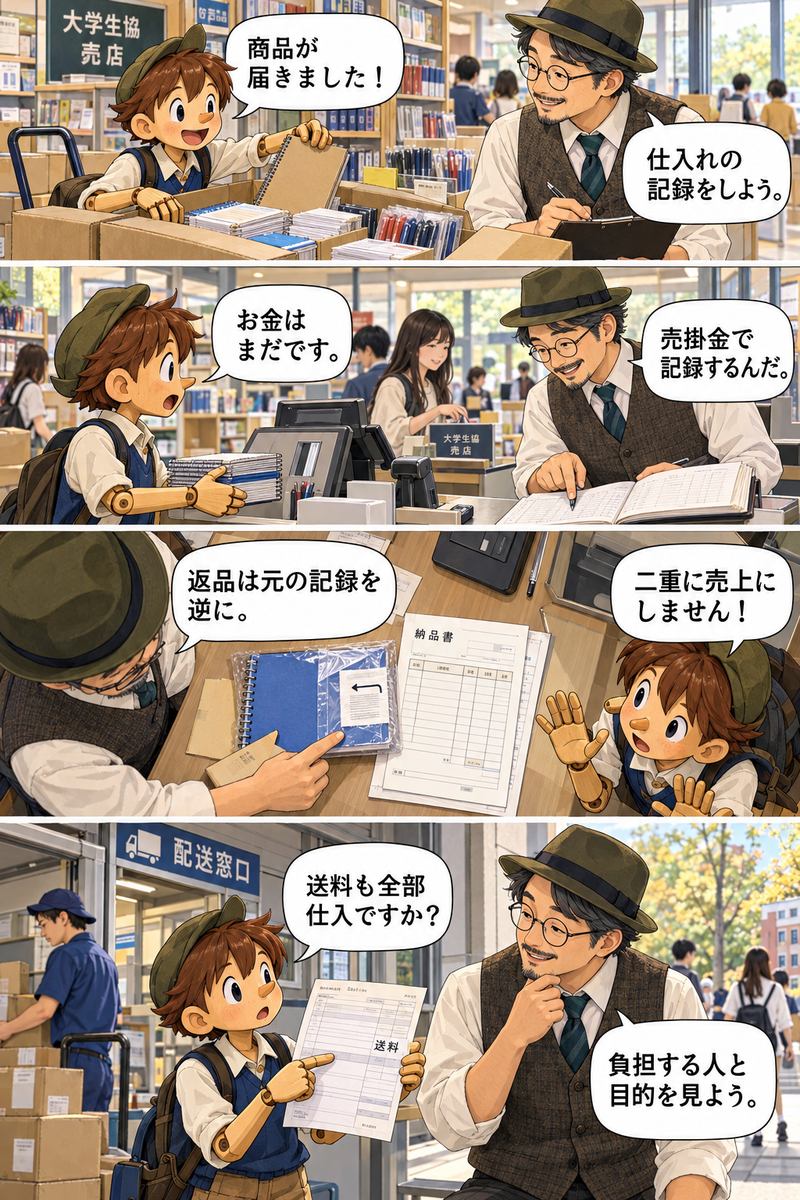
漫画のセリフを文字で読む
ピノキン:商品が届きました!
先生:仕入れの記録から始めよう。
ピノキン:まだお金をもらっていません。
先生:売掛金として記録するんだ。
先生:返品は元の記録を逆にする。
ピノキン:売上をもう一度増やさないんですね。
ピノキン:送料も全部仕入ですか?
先生:誰が何のために負担したか見よう。
ここだけ覚える
掛けで売れば売掛金、掛けで買えば買掛金。返品は元の仕訳の逆。
ノートで確認
- 三分法
- 仕入れは仕入、販売は売上、期末の商品は繰越商品で分けて記録します。販売時には販売価格を記録します。
- 仕入諸掛
- 仕入れに直接必要で自社が負担する運賃などは、仕入原価に含めます。相手負担の立替えと区別しましょう。
- 売上諸掛
- 販売時の発送費を自社負担する場合は、発送費などの費用。受け取る売上代金と区別します。
操作の流れ
- 仕入れか販売かを確かめる。
- 現金払いか掛けか、代金の支払い条件を見る。
- 運賃などの負担者を読む。
- 返品なら元の仕訳を反対にして金額を記入する。
本文・仕訳で確かめる
商品売買で使う勘定科目
日商簿記3級では、商品売買を仕入・売上・繰越商品などで記録する三分法が重要です。
商品を仕入れたとき
商品30,000円を現金で仕入れた。
| 借方 | 仕入 30,000 |
|---|---|
| 貸方 | 現金 30,000 |
商品を販売したとき
商品50,000円を現金で販売した。
| 借方 | 現金 50,000 |
|---|---|
| 貸方 | 売上 50,000 |
掛取引とは?
代金を後日支払う、または受け取る取引です。
商品20,000円を掛けで仕入れた。
| 借方 | 仕入 20,000 |
|---|---|
| 貸方 | 買掛金 20,000 |
商品35,000円を掛けで売った。
| 借方 | 売掛金 35,000 |
|---|---|
| 貸方 | 売上 35,000 |
重要な違い
売掛金:あとでお金を受け取る権利。資産。
買掛金:あとでお金を支払う義務。負債。
返品の仕訳
以前掛けで仕入れた商品のうち5,000円分を返品した。
| 借方 | 買掛金 5,000 |
|---|---|
| 貸方 | 仕入 5,000 |
通常の仕入仕訳を逆にして記録します。
仕入諸掛と売上諸掛
仕入れに直接必要な運賃などを自社で負担するときは、原則として仕入原価に含めます。
一方、販売時の発送費などを自社で負担する場合は、発送費などの費用として処理します。
確認問題
商品80,000円を掛けで販売した。
解答・解説を見る
| 借方 | 売掛金 80,000 |
|---|---|
| 貸方 | 売上 80,000 |
理解を深める補足
売上返品と仕入返品
以前掛けで売った商品4,000円が返品されたら、借方:売上4,000/貸方:売掛金4,000です。掛けで仕入れた商品の返品は、借方:買掛金/貸方:仕入。『自社が返品する側か、返品を受ける側か』を最初に読みます。
前払金・前受金と売上
商品をまだ渡していない予約金10,000円を受け取ったら、借方:現金10,000/貸方:前受金10,000。売上とするのは商品を引き渡したときです。商品30,000円を渡して残額を掛けとするなら、借方:前受金10,000・売掛金20,000/貸方:売上30,000となります。
手を動かして復習
練習画面を開くから「第3章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
毎日の取引 · 04/14 · 学習優先度 ★★★
第4章 売掛金・買掛金・手形・電子記録債権
受け取る権利と、支払う義務を見失わないようにしましょう。
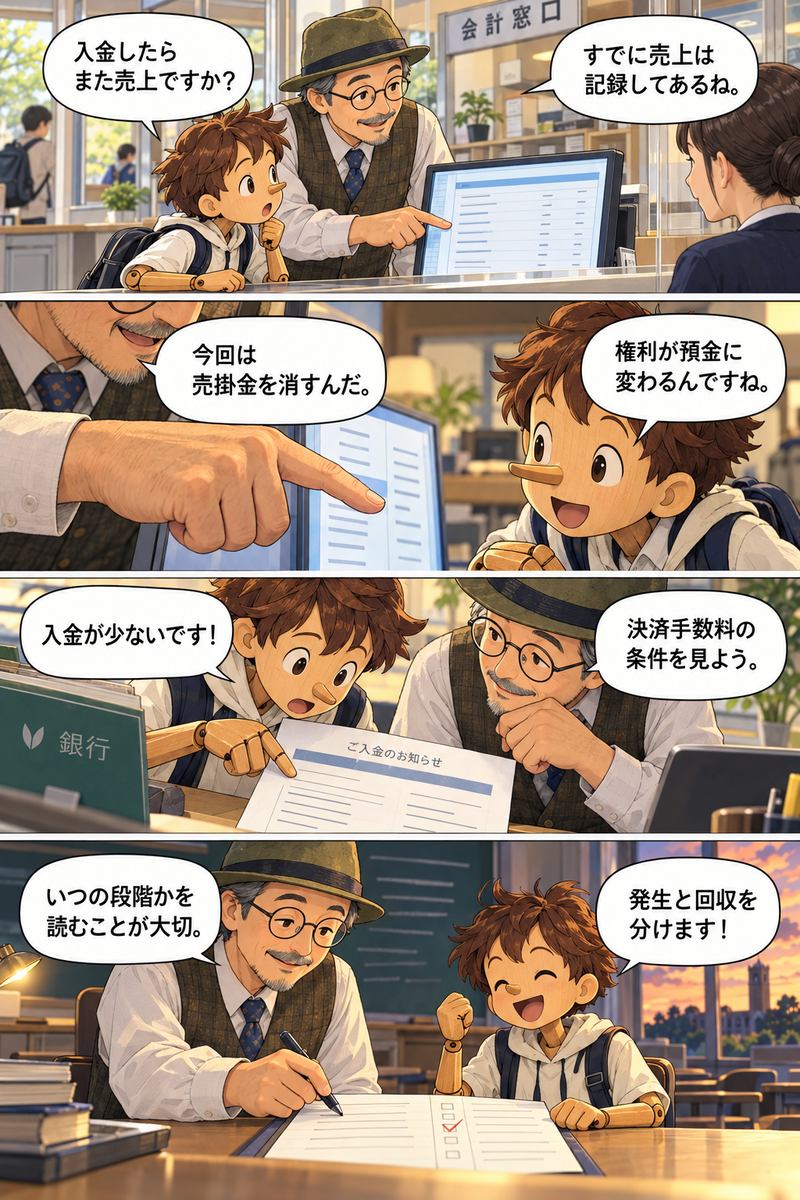
漫画のセリフを文字で読む
ピノキン:入金したらまた売上ですか?
先生:すでに売上は記録してあるね。
先生:今回は売掛金を消すんだ。
ピノキン:権利が預金に変わるんですね。
ピノキン:入金が少ないです!
先生:決済手数料の条件を見よう。
先生:いつの段階かを読むことが大切。
ピノキン:発生と回収を分けます!
ここだけ覚える
売掛金は資産、買掛金は負債。決済では元の債権・債務を消す。
ノートで確認
- 電子記録債権・債務
- 売掛金から電子記録債権へ変わっても、収益がもう一度生じるわけではありません。決済方法が変わります。
- クレジット売掛金
- 決済会社から回収する権利。販売時に手数料を計上するか、入金時かは問題の条件で判断します。
- 商品以外の売買
- 備品などの代金が未払いなら未払金、売却代金が未収なら未収入金。通常の商品売買の買掛金・売掛金と区別します。
操作の流れ
- 商品売買から生じた債権・債務かを判断する。
- 発生・振替・決済のどの段階かを確認する。
- 決済した債権・債務を減らす。
- 手数料があれば条件に沿って別に記録する。
本文・仕訳で確かめる
売掛金と買掛金の決済
掛けで販売した商品代金40,000円が、普通預金に振り込まれた。
| 借方 | 普通預金 40,000 |
|---|---|
| 貸方 | 売掛金 40,000 |
掛けで仕入れた商品代金25,000円を普通預金から支払った。
| 借方 | 買掛金 25,000 |
|---|---|
| 貸方 | 普通預金 25,000 |
手形取引
2026年度の出題区分では、受取手形・支払手形などの処理を学びます。
受取手形:将来代金を受け取る権利。
支払手形:将来代金を支払う義務。
例: 売掛金50,000円について約束手形を受け取った。
| 借方 | 受取手形 50,000 |
|---|---|
| 貸方 | 売掛金 50,000 |
電子記録債権・電子記録債務
手形などに代わる電子的な方法で債権・債務を記録する仕組みです。
売掛金60,000円を電子記録債権に切り替えた。
| 借方 | 電子記録債権 60,000 |
|---|---|
| 貸方 | 売掛金 60,000 |
クレジット売掛金
商品100,000円をクレジット払いで販売し、決済手数料3,000円が販売時に差し引かれる取引を考えます。
| 借方 | クレジット売掛金 97,000 |
|---|---|
| 借方 | 支払手数料 3,000 |
| 貸方 | 売上 100,000 |
実際の問題では手数料の処理条件をよく読みます。
確認問題
売掛金20,000円が普通預金へ振り込まれた。
解答・解説を見る
| 借方 | 普通預金 20,000 |
|---|---|
| 貸方 | 売掛金 20,000 |
理解を深める補足
手形の支払いと電子記録債務
買掛金30,000円について約束手形を振り出したら、借方:買掛金30,000/貸方:支払手形30,000。満期に当座預金で支払えば、借方:支払手形30,000/貸方:当座預金30,000です。電子記録債務への切替えは、貸方を電子記録債務にします。
貸付金・借入金と利息
現金100,000円を借り入れたら、借方:現金100,000/貸方:借入金100,000。元金100,000円と利息2,000円を普通預金から返したら、借方:借入金100,000・支払利息2,000/貸方:普通預金102,000です。元金返済は費用ではありません。
前渡し・立替え・仮の科目
出張費として概算5,000円を渡した時点では仮払金。精算で旅費4,500円、現金500円が戻ったら、借方:旅費交通費4,500・現金500/貸方:仮払金5,000とします。相手のための一時立替えは立替金、内容不明の入金は仮受金で仮置きします。内容判明後に本来の科目へ振り替えましょう。
2027年度は紙の手形に関する範囲が変わります。本章と模擬試験の手形問題は2026年度用です。
商品代金以外の債権・債務
商品売買で使う売掛金・買掛金と、備品など商品以外の売買で使う未収入金・未払金を分けましょう。備品100,000円を購入し、代金を翌月払いとしたら、借方:備品100,000/貸方:未払金100,000です。備品を売却して後日受け取る代金は未収入金を使います。
受け取った商品券・差入保証金
商品10,000円を販売し、他社発行の商品券10,000円を受け取ったとき、問題で「受取商品券」を使う指示なら、借方:受取商品券10,000/貸方:売上10,000。後日、普通預金へ入金されたら、借方:普通預金10,000/貸方:受取商品券10,000です。建物を借りるための返還される保証金50,000円を支払ったときは、借方:差入保証金50,000/貸方:普通預金50,000。支払った日に全額費用にするものではありません。
手を動かして復習
練習画面を開くから「第4章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
毎日の取引 · 05/14 · 学習優先度 ★★★
第5章 固定資産・減価償却
長く使う物の代金は、使う期間へ分けていきます。
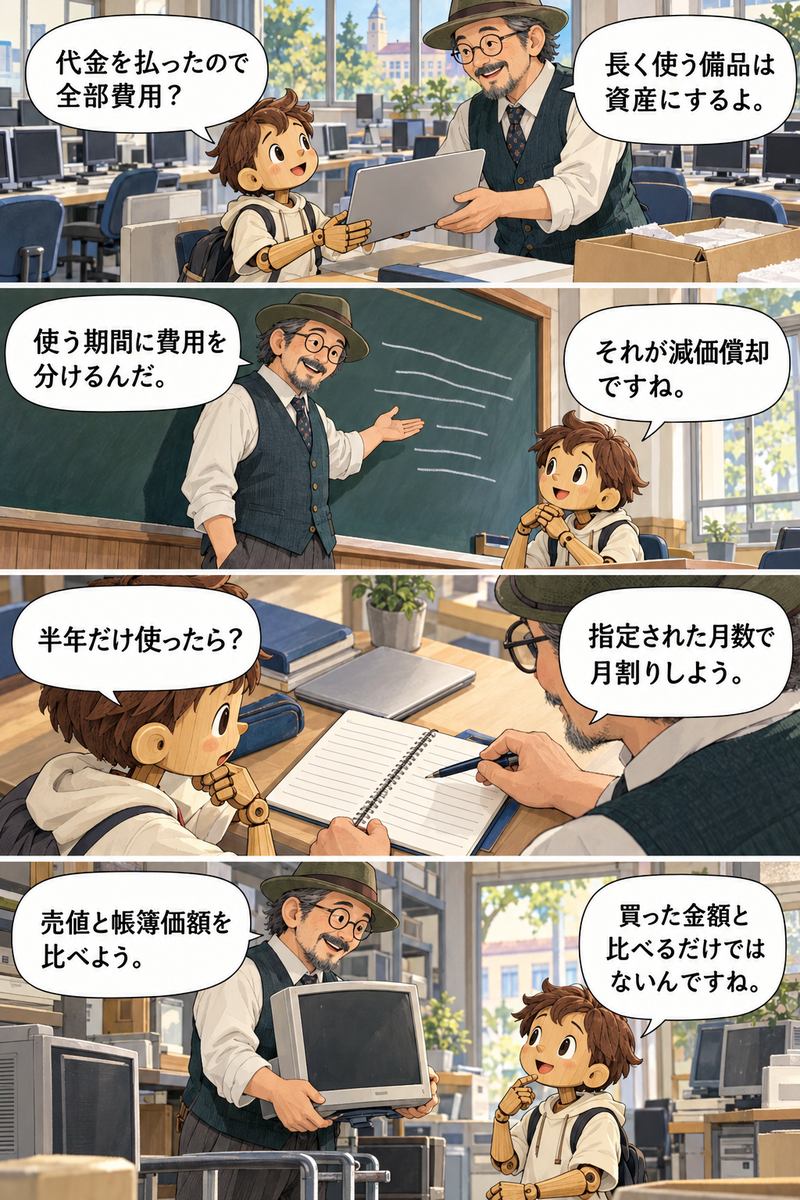
漫画のセリフを文字で読む
ピノキン:代金を払ったので全部費用?
先生:長く使う備品は資産にするよ。
先生:使う期間に費用を分けるんだ。
ピノキン:それが減価償却ですね。
ピノキン:半年だけ使ったら?
先生:指定された月数で月割りしよう。
先生:売値と帳簿価額を比べよう。
ピノキン:買った金額と比べるだけではないんですね。
ここだけ覚える
定額法の減価償却費は、取得原価から残存価額を引き、耐用年数で割る。
ノートで確認
- 取得原価
- 購入代価に、使える状態にするまでに直接必要な付随費用を加えます。
- 間接法
- 資産の取得原価を残し、減価償却累計額を別に積み上げます。費用は減価償却費です。
- 帳簿価額
- 取得原価から減価償却累計額を差し引いた金額。売却時には必要な当期分の償却も反映します。
操作の流れ
- 取得原価・耐用年数・残存価額を確認する。
- 年額を計算し、必要なら月割りする。
- 減価償却費と減価償却累計額を記録する。
- 売却では帳簿価額と売却額を比較し、売却損益を出す。
本文・仕訳で確かめる
固定資産とは?
会社が長期間使用する建物、備品、車両などの資産です。
購入時の仕訳
業務用パソコンを150,000円で購入し、代金を普通預金から支払った。なお、この問題では備品として処理するものとします。
| 借方 | 備品 150,000 |
|---|---|
| 貸方 | 普通預金 150,000 |
減価償却とは?
固定資産の取得原価を、使用する期間に応じて費用に配分することです。
例えば300,000円の備品を5年間使用し、残存価額0円、定額法で償却する場合。
年間減価償却費
=300,000円÷5年
=60,000円
間接法による仕訳
| 借方 | 減価償却費 60,000 |
|---|---|
| 貸方 | 備品減価償却累計額 60,000 |
期中取得した場合
決算日までの使用月数に応じて月割計算することがあります。
年間60,000円の減価償却費で、当期の使用期間が6か月なら、
60,000円×6÷12=30,000円
固定資産の売却
取得原価100,000円、減価償却累計額70,000円の備品を40,000円で売却し、代金を現金で受け取ったとします。
帳簿価額は30,000円です。
| 借方 | 現金 40,000 |
|---|---|
| 借方 | 備品減価償却累計額 70,000 |
| 貸方 | 備品 100,000 |
| 貸方 | 固定資産売却益 10,000 |
※売却年度の追加償却が必要な場合には、それも計算してから処理します。
確認問題
取得原価240,000円、耐用年数4年、残存価額0円。定額法による年間減価償却費は?
解答・解説を見る
正解:60,000円
理解を深める補足
付随費用と未払金
備品100,000円と据付費10,000円を後払いで購入したら、借方:備品110,000/貸方:未払金110,000。商品以外の購入なので買掛金ではありません。税込・税抜などの条件も問題に従います。
売却年度の追加償却
取得原価240,000円、前期末の減価償却累計額120,000円、年額60,000円の備品を期首から4か月後に90,000円で売ったとします。追加償却20,000円後の帳簿価額は100,000円なので、売却損は10,000円です。償却を忘れると売却損益もずれます。
未払金で購入した備品の処理
商品を売るための仕入れと、自社で使う備品の購入は別の取引です。備品代の後払いは買掛金ではなく未払金。支払い時は、借方:未払金/貸方:普通預金とし、備品をもう一度増やしません。
手を動かして復習
練習画面を開くから「第5章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
決算へ進む · 06/14 · 学習優先度 ★★★
第6章 決算整理仕訳・売上原価
期末の残りを確かめて、当期の費用を正しく計算します。
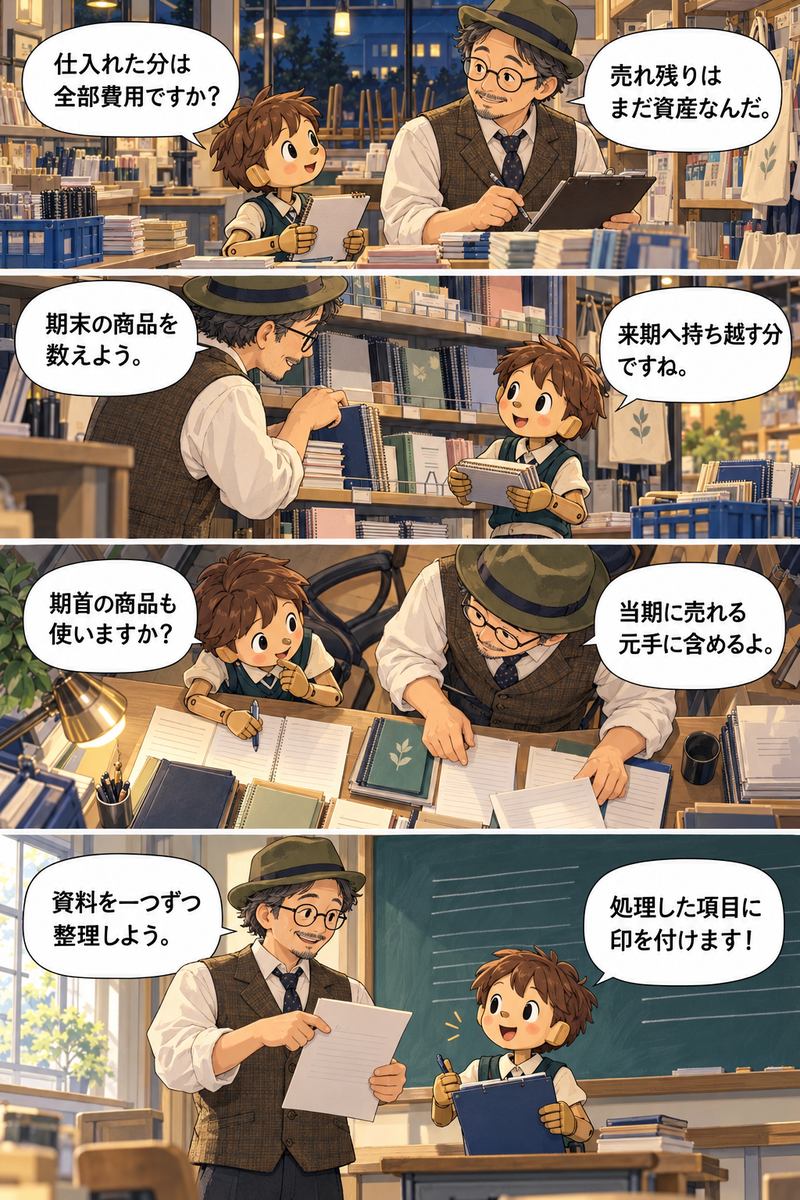
漫画のセリフを文字で読む
ピノキン:仕入れた分は全部費用ですか?
先生:売れ残りはまだ資産なんだ。
先生:期末の商品を数えよう。
ピノキン:来期へ持ち越す分ですね。
ピノキン:期首の商品も使いますか?
先生:当期に売れる元手に含めるよ。
先生:資料を一つずつ整理しよう。
ピノキン:処理した項目に印を付けます!
ここだけ覚える
売上原価=期首商品+当期仕入−期末商品。売れ残りは来期へ。
ノートで確認
- しーくり・くりしー
- 期首は仕入/繰越商品、期末は繰越商品/仕入。期首・期末を同じ金額にしないように。
- 消耗品の残り
- 期中に費用にした切手などが期末に残っていれば、貯蔵品へ振り替える処理があります。
- 決算整理と訂正
- 決算整理は期間を正しく区切るための処理。単なる記帳ミスの訂正とは理由が違います。
操作の流れ
- 決算整理前の試算表と追加資料を並べる。
- 棚卸し・償却・貸倒れ・期間調整を一つずつ仕訳する。
- それぞれの勘定残高を修正する。
- 整理済みの資料に印を付け、二重計上を防ぐ。
本文・仕訳で確かめる
決算とは?
一定期間の取引を集計し、利益や財産の状況を明らかにする手続きです。
売上原価の計算
売上原価=期首商品棚卸高+当期商品仕入高−期末商品棚卸高
計算例
期首商品:50,000円
当期仕入:300,000円
期末商品:80,000円
売上原価=50,000+300,000−80,000=270,000円
三分法の決算整理
期首商品棚卸高50,000円、期末商品棚卸高80,000円の場合。
| 借方 | 仕入 50,000 |
|---|---|
| 貸方 | 繰越商品 50,000 |
| 借方 | 繰越商品 80,000 |
| 貸方 | 仕入 80,000 |
覚え方:しーくり・くりしー
「仕入/繰越商品」「繰越商品/仕入」という仕訳の並びを覚えるための言葉です。
決算整理の代表例
- 商品の棚卸し
- 貸倒引当金の設定
- 減価償却
- 収益・費用の見越しと繰延べ
- 消耗品の決算整理
- 法人税等の計上
- 税抜方式の消費税精算
確認問題
期首商品20,000円、当期仕入100,000円、期末商品30,000円の売上原価は?
解答・解説を見る
正解:90,000円
理解を深める補足
貯蔵品へ振り替える
購入時に通信費で処理した切手のうち、期末に未使用分2,000円が残っていれば、借方:貯蔵品2,000/貸方:通信費2,000。購入時の処理科目を確かめてから振り替えます。
決算整理の見落としを防ぐ
試算表の現金・預金は実残高、売掛金等は回収可能性、備品等は償却、仕入は棚卸し、家賃・利息は対象期間、税金は未払いの有無を確認します。後の第9章・第10章・第11章の処理も、この決算整理にまとめて使います。
手を動かして復習
練習画面を開くから「第6章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
決算へ進む · 07/14 · 学習優先度 ★★★
第7章 精算表・財務諸表
一年の成績表と、決算日の財産表を作ります。
漫画のセリフを文字で読む
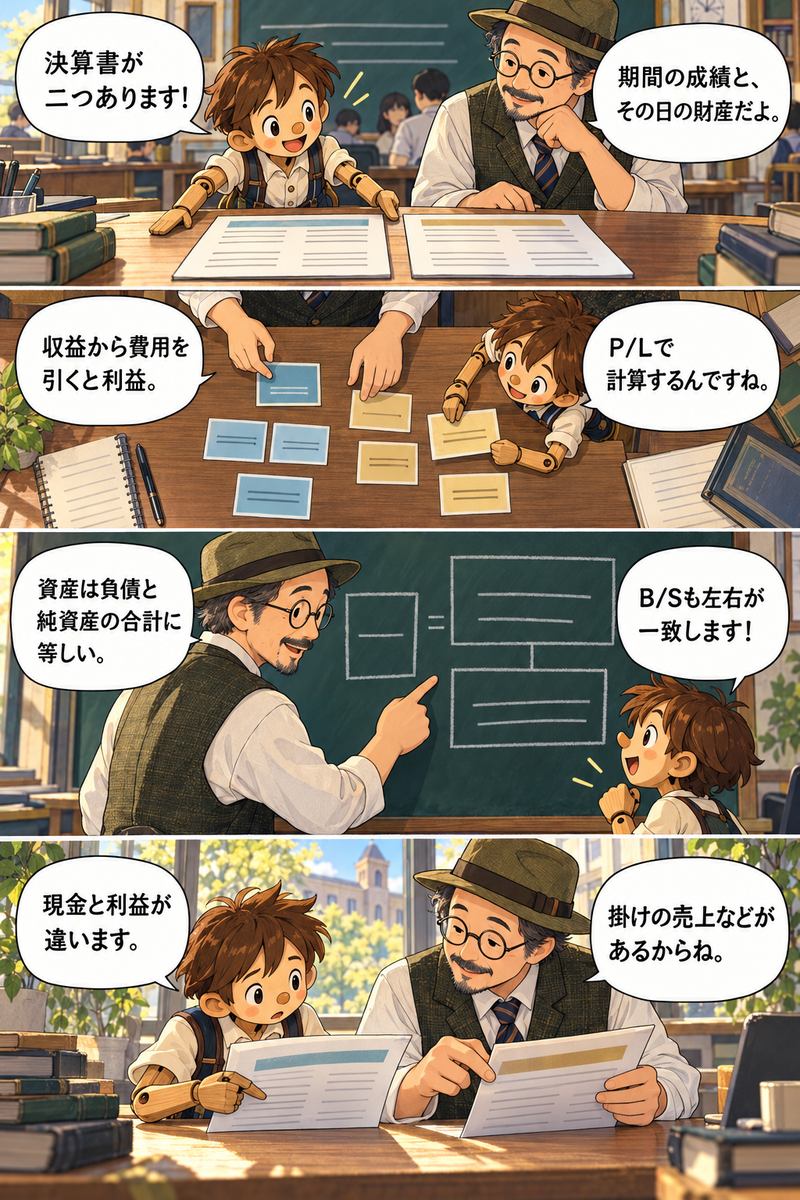
ピノキン:決算書が二つあります!
先生:期間の成績と、その日の財産だよ。
先生:収益から費用を引くと利益。
ピノキン:P/Lで計算するんですね。
先生:資産は負債と純資産の合計に等しい。
ピノキン:B/Sも左右が一致します!
ピノキン:現金と利益が違います。
先生:掛けの売上などがあるからね。
ここだけ覚える
P/Lは収益と費用、B/Sは資産・負債・純資産。利益は両方につながる。
ノートで確認
- 8桁精算表
- 残高試算表・修正記入・損益計算書・貸借対照表の4組、それぞれ借方と貸方の2列で合計8列です。
- 当期純利益の位置
- 精算表で収益が費用を上回る差額は、損益計算書欄の借方、貸借対照表欄の貸方に記入して両欄を一致させます。
- 現金と利益
- 現金は資産の一つ。利益は収益から費用を差し引いた結果です。貸付けや借入れだけでは利益は生じません。
操作の流れ
- 整理前残高を読み、必要な整理仕訳を作る。
- 修正記入欄へ転記し、整理後の残高を求める。
- 収益・費用を損益計算書欄へ移す。
- 資産・負債・純資産を貸借対照表欄へ移し、利益と合計を照合する。
本文・仕訳で確かめる
決算の最重要テーマ
日商簿記3級では、複数の決算整理事項を反映して財務諸表などを完成させる問題への対応が重要です。
精算表の仕組み
| 区分 | 役割 |
|---|---|
| 残高試算表 | 決算整理前の残高 |
| 修正記入 | 決算整理仕訳 |
| 損益計算書 | 収益・費用 |
| 貸借対照表 | 資産・負債・純資産 |
損益計算書(P/L)
一定期間の収益と費用を集計し、利益を計算します。
利益=収益−費用
売上高500,000円、売上原価300,000円、その他費用120,000円なら、
利益=500,000−300,000−120,000=80,000円
貸借対照表(B/S)
決算日時点の資産、負債、純資産を表示します。
資産=負債+純資産
利益と現金は同じではない
掛けで商品を売れば売上は計上されますが、現金はまだ受け取っていません。
この違いを理解することが、簿記を学ぶ重要な目的の一つです。
総合問題の解き方
- 決算整理前の残高を確認する。
- 決算整理事項を一つずつ仕訳する。
- 修正後の勘定残高を計算する。
- 収益と費用を損益計算書へ記入する。
- 資産・負債・純資産を貸借対照表へ記入する。
- 利益と貸借の一致を確認する。
確認問題
収益600,000円、費用480,000円のとき、当期純利益はいくらか?
解答・解説を見る
正解:120,000円
費用が収益を上回る場合は、当期純損失になります。
理解を深める補足
貸倒引当金・減価償却累計額の表示
貸借対照表では、売掛金などの債権から貸倒引当金を控除し、備品などの取得原価から減価償却累計額を控除して表示します。負債欄へ移す勘定ではありません。表示形式が純額か控除形式か、答案の欄を見て記入します。
精算表で利益が出たら
損益計算書欄の貸方合計が600,000円、借方合計が480,000円なら、差額120,000円は純利益です。小さい借方側に純利益を補い、貸借対照表欄では貸方側に同額を補います。純損失なら反対です。
小さな精算表を完成させる
整理事項なしの簡単な例です。残高試算表は現金140,000円・支払家賃10,000円が借方、資本金100,000円・売上50,000円が貸方。借方・貸方とも150,000円です。
| 科目 | P/L借方 | P/L貸方 | B/S借方 | B/S貸方 |
|---|---|---|---|---|
| 現金 | — | — | 140,000 | — |
| 資本金 | — | — | — | 100,000 |
| 売上 | — | 50,000 | — | — |
| 支払家賃 | 10,000 | — | — | — |
| 当期純利益 | 40,000 | — | — | 40,000 |
| 合計 | 50,000 | 50,000 | 140,000 | 140,000 |
この表の手前に「残高試算表の借方・貸方」「修正記入の借方・貸方」を加えたものが8桁精算表です。精算表の当期純利益は左右の差を埋める欄で、費用の勘定科目を新しく作るわけではありません。
手を動かして復習
練習画面を開くから「第7章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
帳簿を使いこなす · 08/14 · 学習優先度 ★★★
第8章 試算表・勘定記入・転記
仕訳を科目ごとの箱へ移し、残高を確かめます。

漫画のセリフを文字で読む
ピノキン:仕訳を書いたら終わり?
先生:科目ごとの元帳にも移そう。
先生:現金は現金のページへ。
ピノキン:記録が集まりますね。
ピノキン:どちら側に残高を書きますか?
先生:左右の差と科目の性質を見よう。
先生:試算表で全体を照合しよう。
ピノキン:一致しても科目を見直します!
ここだけ覚える
仕訳の左右を保って転記し、残高は左右合計の差額で求める。
ノートで確認
- 仕訳帳から元帳へ
- 取引順の仕訳を、現金・売上など科目別の勘定へ転記します。
- 摘要欄
- 基本的には相手勘定の名前を記入します。複数の相手なら諸口を使うことがあります。問題の指定を読みましょう。
- 残高試算表
- 借方残高の科目を借方欄、貸方残高の科目を貸方欄へ集計します。合計一致だけで誤りがないとは断定できません。
操作の流れ
- 仕訳の勘定科目・左右・金額を確認する。
- それぞれの元帳へ同じ側に転記する。
- 勘定ごとの左右合計と差額を計算する。
- 残高を試算表へ集計して貸借を照合する。
本文・仕訳で確かめる
仕訳から決算書までの流れ
取引が発生
↓
仕訳帳へ記録
↓
総勘定元帳へ転記
↓
勘定残高を集計
↓
決算整理
↓
決算書を作成
総勘定元帳とは?
現金、売掛金、仕入、売上など、勘定科目ごとに取引を集めた帳簿です。
T勘定
現金勘定の例です。
| 借方 | 貸方 |
|---|---|
| 資本金 100,000 | 備品 30,000 |
| 売上 20,000 | 通信費 5,000 |
| 合計 120,000 | 合計 35,000 |
借方残高=120,000−35,000=85,000円
試算表とは?
総勘定元帳から勘定残高などを集計した表です。
借方合計と貸方合計の一致を確認できます。ただし、一致してもすべての記帳ミスを発見できるわけではありません。
確認問題
現金勘定の借方合計90,000円、貸方合計40,000円のとき、借方残高はいくら?
解答・解説を見る
正解:50,000円
理解を深める補足
貸借が一致しても残る誤り
通信費を消耗品費と取り違えても、借方・貸方の金額は同じです。仕訳を丸ごと記録し忘れた場合も、合計は一致したままになることがあります。試算表は重要なチェックですが、証ひょうとの照合も必要です。
翌期繰越と前期繰越
資産・負債・純資産の残高は翌期へ繰り越します。現金の借方残高を締め切るときは貸方側に翌期繰越を入れて合計を合わせ、翌期の借方に前期繰越として受け入れます。締切用の差額の記入位置と、残高の性質を混同しないでください。
試算表の三つの種類
合計試算表には元帳の借方合計・貸方合計を、残高試算表には左右の差額である残高を記入します。合計残高試算表は両方を並べます。現金の借方合計120,000円・貸方合計35,000円なら、残高試算表の借方に85,000円です。120,000円と85,000円を取り違えないようにしましょう。
手を動かして復習
練習画面を開くから「第8章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
決算へ進む · 09/14 · 学習優先度 ★★☆
第9章 貸倒れ・貸倒引当金
回収できないと分かった額と、将来の見積りを分けます。

漫画のセリフを文字で読む
ピノキン:売ったのに回収できません。
先生:貸倒れの処理を考えよう。
先生:当期の売上から生じた債権かな?
ピノキン:発生した時期も大切ですね。
ピノキン:必要額を全部追加します!
先生:すでにある引当金を差し引こう。
先生:見積りと実際の損失を分けるんだ。
ピノキン:二重に費用にしないようにします。
ここだけ覚える
必要な引当額と既存残高の差額だけを補充する。
ノートで確認
- 当期に生じた債権の貸倒れ
- 当期発生の売掛金が貸し倒れたら、原則として貸倒損失を使います。
- 前期以前の債権の貸倒れ
- 貸倒引当金があれば先に取り崩し、不足分を貸倒損失とします。
- 差額補充法
- 期末債権残高×指定率で必要額を計算し、整理前の貸倒引当金残高との差を求めます。
操作の流れ
- 貸倒れが確定した処理か、期末の見積りかを分ける。
- 確定なら債権の発生期と引当金残高を確かめる。
- 見積りなら対象債権と指定率で必要額を計算する。
- 既存の残高との差額を仕訳する。
本文・仕訳で確かめる
貸倒れとは?
売掛金などの債権を回収できなくなることです。
当期発生の売掛金が貸し倒れた場合
当期の売上から生じた売掛金20,000円が回収不能になった。
| 借方 | 貸倒損失 20,000 |
|---|---|
| 貸方 | 売掛金 20,000 |
貸倒引当金とは?
将来の貸倒れに備えて、回収不能になると予想される金額を見積もるものです。
計算例
売掛金200,000円の2%を見積もる。
必要な引当額=200,000×0.02=4,000円
貸倒引当金の残高が1,000円ある場合、差額補充法での追加計上額は3,000円です。
| 借方 | 貸倒引当金繰入 3,000 |
|---|---|
| 貸方 | 貸倒引当金 3,000 |
前期以前の売掛金が貸し倒れた場合
貸倒引当金の範囲内で処理する場合。
| 借方 | 貸倒引当金 2,000 |
|---|---|
| 貸方 | 売掛金 2,000 |
重要な違い
貸倒損失:実際に回収できなくなった損失。
貸倒引当金繰入:将来の貸倒れを見積もって計上する費用。
貸倒引当金:将来の損失に備える評価性の引当金。
確認問題
売掛金300,000円に対して2%の引当金を設定する。既存の貸倒引当金残高は2,000円。差額補充法での繰入額は?
解答・解説を見る
正解:4,000円
300,000×2%−2,000=4,000円
理解を深める補足
引当金が足りない場合
前期以前の売掛金8,000円が貸し倒れ、貸倒引当金が5,000円あるなら、借方:貸倒引当金5,000・貸倒損失3,000/貸方:売掛金8,000です。引当金を使う範囲と損失になる不足分を分けます。
必要額が既存残高より少ない場合
貸倒引当金の残高が5,000円、期末の必要額が3,000円なら、差額2,000円を戻します。借方:貸倒引当金2,000/貸方:貸倒引当金戻入2,000。指定された科目・条件を優先します。
以前貸倒処理した債権の回収
過年度に貸倒処理した売掛金4,000円を現金で回収したら、借方:現金4,000/貸方:償却債権取立益4,000です。すでに消した売掛金をもう一度減らさないようにしましょう。
手を動かして復習
練習画面を開くから「第9章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
毎日の取引 · 10/14 · 学習優先度 ★★☆
第10章 給与・税金・消費税
差し引いて払った分も、預かった分も記録します。

漫画のセリフを文字で読む
ピノキン:給与の金額が振込より大きいです。
先生:税金などを預かっているんだ。
先生:費用は給与総額で記録する。
ピノキン:手取りだけではないんですね。
ピノキン:税抜と税込を間違えました!
先生:問題文の金額の意味を確かめよう。
先生:仮受と仮払の差を精算しよう。
ピノキン:残りが未払いになるんですね。
ここだけ覚える
給与総額は費用、天引きした税などは預り金。消費税は仮払・仮受を分ける。
ノートで確認
- 給与と手取り
- 給料は総額で記録します。差し引いた税・社会保険料は会社が預かって後で納付する負債です。
- 税抜方式
- 仕入等の消費税は仮払消費税、売上等の消費税は仮受消費税で分けます。
- 法人税等の中間納付
- 中間納付は仮払法人税等。決算で確定額を費用にし、中間納付との差を未払法人税等とします。
操作の流れ
- 総額・天引き額・手取り額を確認する。
- 会社負担と従業員負担を区別する。
- 税込金額と税抜金額を読み分ける。
- 決算では仮の税額を精算し、未払いを計上する。
本文・仕訳で確かめる
給与の仕訳
従業員への給与は、支給額から源泉所得税や社会保険料などを差し引いて支払う場合があります。
仕訳例
給与総額200,000円から、所得税5,000円、従業員負担の社会保険料20,000円を差し引き、残額を普通預金から支払った。
| 借方 | 給料 200,000 |
|---|---|
| 貸方 | 所得税預り金 5,000 |
| 貸方 | 社会保険料預り金 20,000 |
| 貸方 | 普通預金 175,000 |
※勘定科目は問題文で指定される場合があります。
消費税の会計処理
税抜方式
税抜価格100,000円、消費税率10%の商品を掛けで仕入れた。
| 借方 | 仕入 100,000 |
|---|---|
| 借方 | 仮払消費税 10,000 |
| 貸方 | 買掛金 110,000 |
税抜価格150,000円、消費税率10%の商品を掛けで販売した。
| 借方 | 売掛金 165,000 |
|---|---|
| 貸方 | 売上 150,000 |
| 貸方 | 仮受消費税 15,000 |
消費税の精算
仮受消費税15,000円、仮払消費税10,000円なら、差額5,000円を未払消費税として計上します。
| 借方 | 仮受消費税 15,000 |
|---|---|
| 貸方 | 仮払消費税 10,000 |
| 貸方 | 未払消費税 5,000 |
法人税等
決算において法人税等を計上するときは、法人税、住民税及び事業税と未払法人税等などを使用します。
税金の会計上の処理と、実際の税法上の計算は分けて理解しましょう。
確認問題
給与100,000円から預り金10,000円を差し引き、残りを普通預金から支払った。普通預金の減少額は?
解答・解説を見る
正解:90,000円
理解を深める補足
会社負担の社会保険料
会社負担分は法定福利費です。従業員から預かった社会保険料20,000円と、会社負担分20,000円を普通預金から納付する場合、借方:社会保険料預り金20,000・法定福利費20,000/貸方:普通預金40,000とします。
法人税等の中間納付と決算
中間納付30,000円は、借方:仮払法人税等30,000/貸方:普通預金30,000。決算の確定税額が80,000円なら、借方:法人税、住民税及び事業税80,000/貸方:仮払法人税等30,000・未払法人税等50,000です。これは試験用の会計処理例であり、税額そのものの申告計算ではありません。
租税公課になる支払い
固定資産税など、会社が費用として負担する税金には租税公課を使います。固定資産税12,000円を普通預金から支払えば、借方:租税公課12,000/貸方:普通預金12,000です。法人税等や税抜方式の消費税を、すべて租税公課にまとめないようにしましょう。
手を動かして復習
練習画面を開くから「第10章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
決算へ進む · 11/14 · 学習優先度 ★★★
第11章 前払・前受・未払・未収
お金が動いた時期と、使った期間を分けて考えます。

漫画のセリフを文字で読む
ピノキン:払った分は全部今年ですか?
先生:どの期間の家賃か見てみよう。
先生:翌年の分は前払家賃。
ピノキン:先払いした権利なんですね。
ピノキン:未払いなら費用なし?
先生:今年発生した利息は記録するよ。
先生:翌期首は再振替の指示も確認。
ピノキン:時期をまたぐ処理ですね。
ここだけ覚える
前払・未収は資産。前受・未払は負債。対象期間を数えて調整する。
ノートで確認
- 繰延べ
- すでに費用・収益にした中から翌期分を除きます。前払費用・前受収益が登場します。
- 見越し
- まだ支払っていない当期費用や、まだ受け取っていない当期収益を追加します。未払費用・未収収益を使います。
- 再振替仕訳
- 翌期首に、前期末の経過勘定の整理仕訳を逆にして戻す処理。問われた場合に行います。
操作の流れ
- 会社の決算日と、支払・受取の対象期間を線で描く。
- 当期分と翌期分の月数を分ける。
- 当期の費用・収益を増やすのか減らすのかを考える。
- 相手科目を前払・前受・未払・未収から選ぶ。
本文・仕訳で確かめる
決算時の期間調整
収益や費用は、単に現金を受け取ったり支払ったりした時点ではなく、正しい会計期間に対応させて計上する必要があります。
4つの重要科目
| 科目 | 分類 | 例 |
|---|---|---|
| 前払費用 | 資産 | 来期分の家賃を先払い |
| 未払費用 | 負債 | 当期分の利息が未払い |
| 前受収益 | 負債 | 来期分の家賃を先に受領 |
| 未収収益 | 資産 | 当期分の利息が未収 |
前払費用の例
12月決算の会社が10月1日に1年分の家賃120,000円を支払い、全額を支払家賃で処理していた。
1か月10,000円で、翌年1月から9月の9か月分は来期の費用です。
90,000円を前払費用へ振り替えます。
| 借方 | 前払家賃 90,000 |
|---|---|
| 貸方 | 支払家賃 90,000 |
未払費用の例
当期に発生した利息3,000円が未払いである。
| 借方 | 支払利息 3,000 |
|---|---|
| 貸方 | 未払利息 3,000 |
前受収益の例
すでに受け取った家賃のうち、翌期分20,000円を含んでいる。
| 借方 | 受取家賃 20,000 |
|---|---|
| 貸方 | 前受家賃 20,000 |
未収収益の例
当期に発生した受取利息5,000円が未収である。
| 借方 | 未収利息 5,000 |
|---|---|
| 貸方 | 受取利息 5,000 |
覚え方
「前払」「未収」は資産。
「前受」「未払」は負債。
ただし、勘定科目の丸暗記だけでなく、受け取る権利があるのか、支払う義務があるのかを考えましょう。
確認問題
翌期分の家賃30,000円を、決算時に費用から除く場合の借方科目は?
解答・解説を見る
正解:前払家賃
理解を深める補足
前払金と前払費用の違い
商品の予約金などは前払金、当期に費用計上した家賃の翌期分は前払家賃などの前払費用です。同じ『先に払った』でも、取引と期間調整のどちらを記録するかで科目が変わります。
再振替の具体例
前期末に、借方:前払家賃90,000/貸方:支払家賃90,000と整理した場合、翌期首には借方:支払家賃90,000/貸方:前払家賃90,000と再振替します。これは次の1年分の支払いではありません。前期末の期間調整を戻す手続きです。
手を動かして復習
練習画面を開くから「第11章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
帳簿を使いこなす · 12/14 · 学習優先度 ★★☆
第12章 伝票・補助簿・帳簿組織
同じ取引を、目的に合った帳簿で詳しく管理します。
漫画のセリフを文字で読む
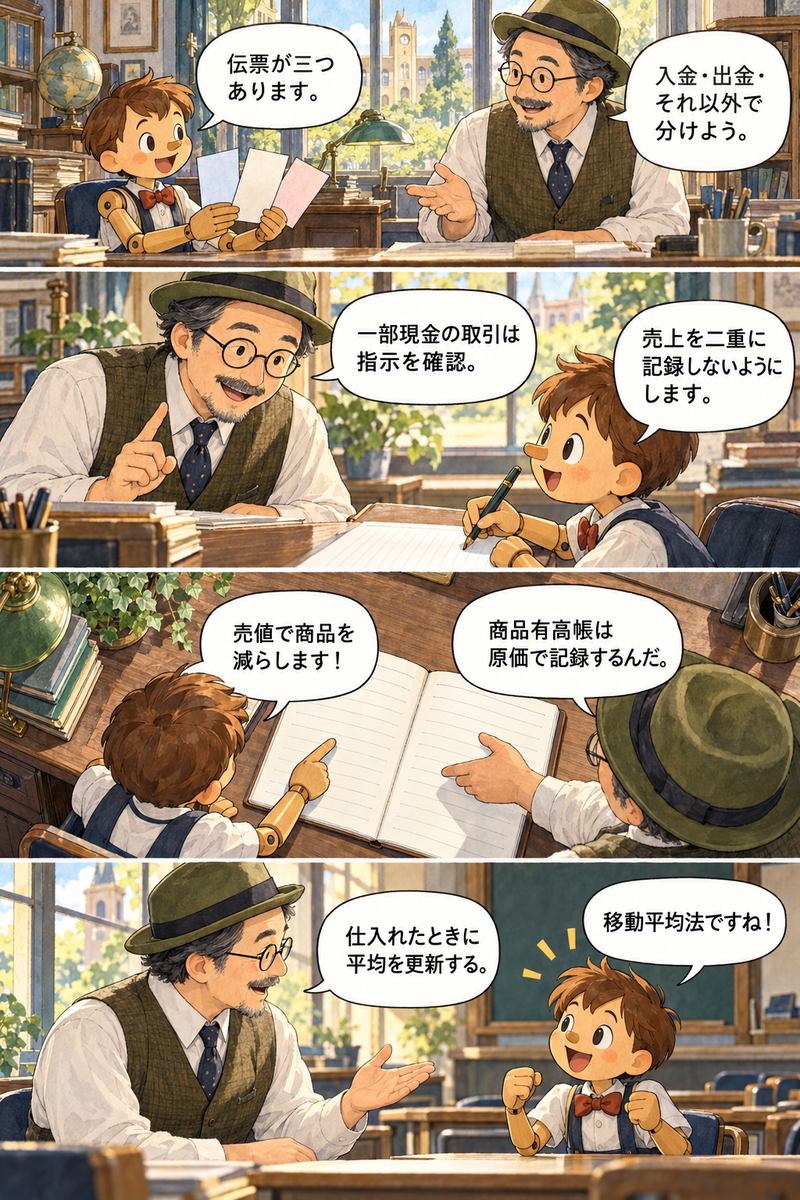
ピノキン:伝票が三つあります。
先生:現金の入金・出金・それ以外で分けよう。
先生:一部現金の取引は指示を確認。
ピノキン:二重に売上を記録しないようにします。
ピノキン:売値で商品を減らします!
先生:商品有高帳は原価で記録するんだ。
先生:仕入れたときに平均を更新する。
ピノキン:それが移動平均法ですね!
ここだけ覚える
取引の全体は主要簿、相手先・商品別の内訳は補助簿で確かめる。
ノートで確認
- 三伝票制
- 現金の入金は入金伝票、出金は出金伝票。現金を伴わない取引などは振替伝票で記録します。
- 一部現金取引
- 一つの取引に現金と掛けが混じる場合、取引を分割する方法か、いったん全額掛けとする方法か、指定の処理を読みます。
- 商品有高帳
- 数量と仕入原価で記録します。売価を払出単価にしないように。先入先出法と移動平均法を使い分けます。
操作の流れ
- 現金の出入りがあるかを判断する。
- 必要な伝票・補助簿を選ぶ。
- 日付・相手先・摘要・数量・単価を記入する。
- 残高と総勘定元帳の対応を確認する。
本文・仕訳で確かめる
主要簿と補助簿
主要簿は、取引を体系的に記録する基本帳簿です。
補助簿は、特定の取引や勘定の内容を詳しく管理する帳簿です。
| 帳簿 | 主な内容 |
|---|---|
| 仕訳帳 | 取引を発生順に記録 |
| 総勘定元帳 | 勘定科目ごとの取引 |
| 現金出納帳 | 現金の入出金 |
| 当座預金出納帳 | 当座預金の入出金 |
| 売掛金元帳 | 得意先別の売掛金 |
| 買掛金元帳 | 仕入先別の買掛金 |
| 商品有高帳 | 商品ごとの数量・原価 |
| 固定資産台帳 | 固定資産の取得・償却・処分 |
三伝票制
入金伝票:現金が入る取引。
出金伝票:現金が出る取引。
振替伝票:現金の入出金を伴わない取引など。
商品有高帳
商品ごとの入庫・出庫と残高を管理します。
先入先出法
先に仕入れた商品から先に販売したものと仮定して、払出原価を計算します。
例:
100円の商品を10個仕入れた。
次に120円の商品を10個仕入れた。
この後12個を販売した場合、先入先出法による払出原価は、
100円×10個+120円×2個=1,240円
移動平均法
仕入れのたびに平均単価を計算し直します。
100円の商品10個と120円の商品10個なら、
平均単価=(1,000+1,200)÷20=110円
12個の払出原価=110×12=1,320円
確認問題
現金を受け取った取引を記録する三伝票制の伝票は?
解答・解説を見る
正解:入金伝票
理解を深める補足
一部現金取引の二つの方法
商品30,000円を売り、現金10,000円、残額20,000円を掛けとします。分割法なら入金伝票は売上10,000、振替伝票は売掛金20,000/売上20,000です。全額を掛けとする方法では振替伝票を売掛金30,000/売上30,000、入金伝票を現金10,000/売掛金10,000とします。どちらも結果は同じで、問題指定に合わせます。
証ひょうを読む
請求書、領収書、納品書、預金の取引明細などは、取引の内容を確かめる証ひょうです。日付・取引相手・金額・税込か税抜か・支払い条件に印を付けると、伝票や仕訳を作りやすくなります。
補助簿を選ぶミニ演習
商品をA商店へ掛けで販売したら、売上帳とA商店の売掛金元帳へ記録します。商品の数量・原価は商品有高帳で減らします。後日、普通預金へ入金されたときは売掛金元帳の貸方に回収を記入し、売上帳へ同じ売上をもう一度記録しません。
手を動かして復習
練習画面を開くから「第12章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
帳簿を使いこなす · 13/14 · 学習優先度 ★★☆
第13章 資本金・利益・訂正仕訳
元手、利益、間違いの訂正を整理して締めくくります。
漫画のセリフを文字で読む
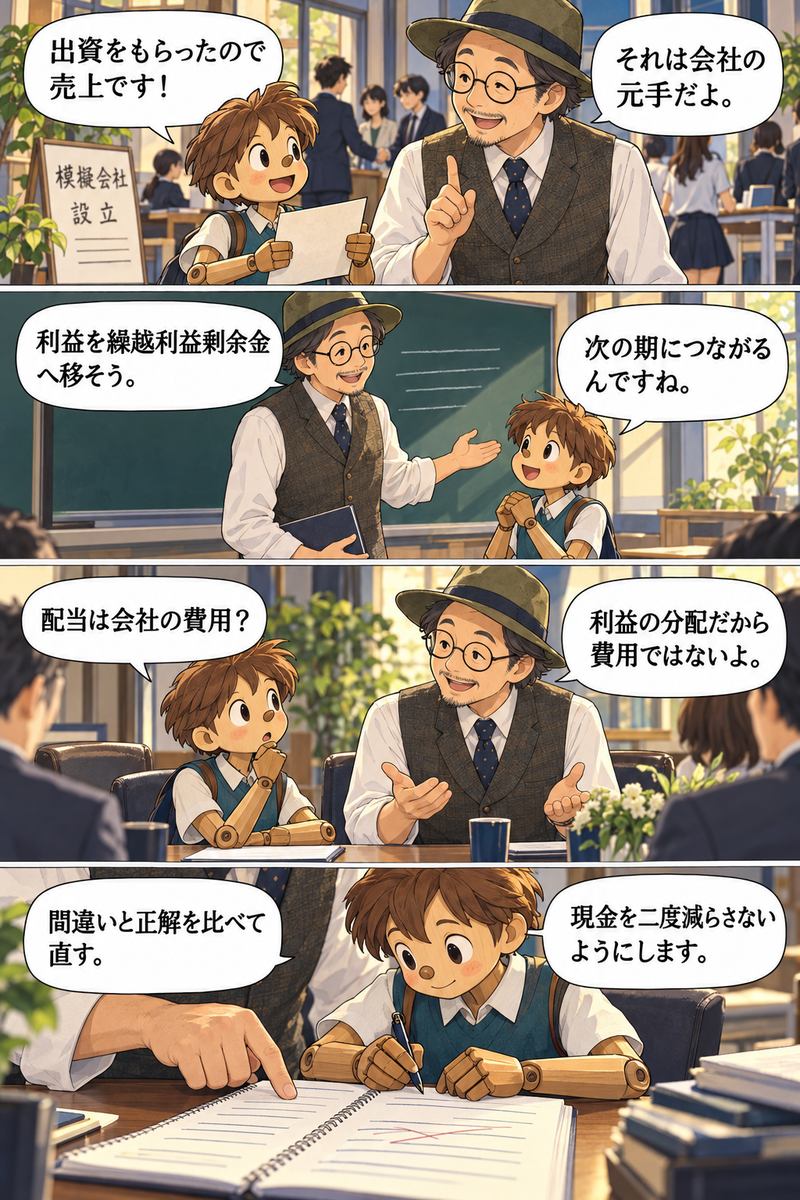
ピノキン:出資をもらったので売上です!
先生:それは会社の元手だよ。
先生:利益を繰越利益剰余金へ移そう。
ピノキン:次の期につながるんですね。
ピノキン:配当は会社の費用?
先生:利益の分配だから費用ではないよ。
先生:間違いと正解を比べて直す。
ピノキン:現金を二度減らさないようにします。
ここだけ覚える
出資は売上ではない。訂正は誤った処理と正しい処理の差を直す。
ノートで確認
- 資本金
- 株主から出資を受けた元手。資本金の増加は貸方です。売上とは区別します。
- 利益の振替
- 収益と費用を損益へ振り替え、純利益を繰越利益剰余金へ移します。
- 配当
- 株主への利益の分配。給料や経費ではありません。決議時に未払配当金を計上します。
操作の流れ
- 出資・利益・配当・訂正のどの処理かを区別する。
- 誤った仕訳と正しい仕訳を並べる。
- 共通する科目・金額を相殺し、差だけ訂正する。
- 決算では利益と純資産のつながりを確認する。
本文・仕訳で確かめる
資本金
株主などが会社へ出資した金額を、会社の資本として扱う勘定科目です。
会社設立時
現金1,000,000円の出資を受けて会社を設立した。
| 借方 | 現金 1,000,000 |
|---|---|
| 貸方 | 資本金 1,000,000 |
利益の繰越し
会社の利益は決算の手続きを経て、繰越利益剰余金などの純資産に反映されます。
剰余金の配当
株主への配当を決議したときの会計処理を学びます。
配当には利益の分配という意味がありますが、仕訳では利益剰余金の減少として扱います。
訂正仕訳
間違った仕訳を取り消して、正しい仕訳を記録します。
例
本来は通信費5,000円の支払いなのに、誤って消耗品費で記録した。
誤った仕訳:
| 借方 | 消耗品費 5,000 |
|---|---|
| 貸方 | 現金 5,000 |
訂正する仕訳:
| 借方 | 通信費 5,000 |
|---|---|
| 貸方 | 消耗品費 5,000 |
確認問題
通信費を消耗品費として記録した場合、訂正仕訳の借方に記入する科目は?
解答・解説を見る
正解:通信費
理解を深める補足
損益振替の仕訳
売上500,000円を締め切るときは、借方:売上500,000/貸方:損益500,000。費用合計400,000円は、借方:損益400,000/貸方:各費用400,000。残った純利益100,000円は借方:損益100,000/貸方:繰越利益剰余金100,000とします。
配当の決議と支払い
繰越利益剰余金から配当30,000円を決議したら、借方:繰越利益剰余金30,000/貸方:未払配当金30,000。別途、利益準備金3,000円を積み立てる指示があれば、借方:繰越利益剰余金3,000/貸方:利益準備金3,000。支払い時は借方:未払配当金30,000/貸方:普通預金30,000です。準備金の積立額は問題で与えられた条件に従います。
手を動かして復習
練習画面を開くから「第13章」を選んで、仕訳を解きましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
決定版 まんがでわかる日商簿記3級 完全攻略
試験へ進む · 14/14 · 学習優先度 ★★★
第14章 本番対策と総合演習
知っていることを、60分で答案へ移す練習をします。
漫画のセリフを文字で読む
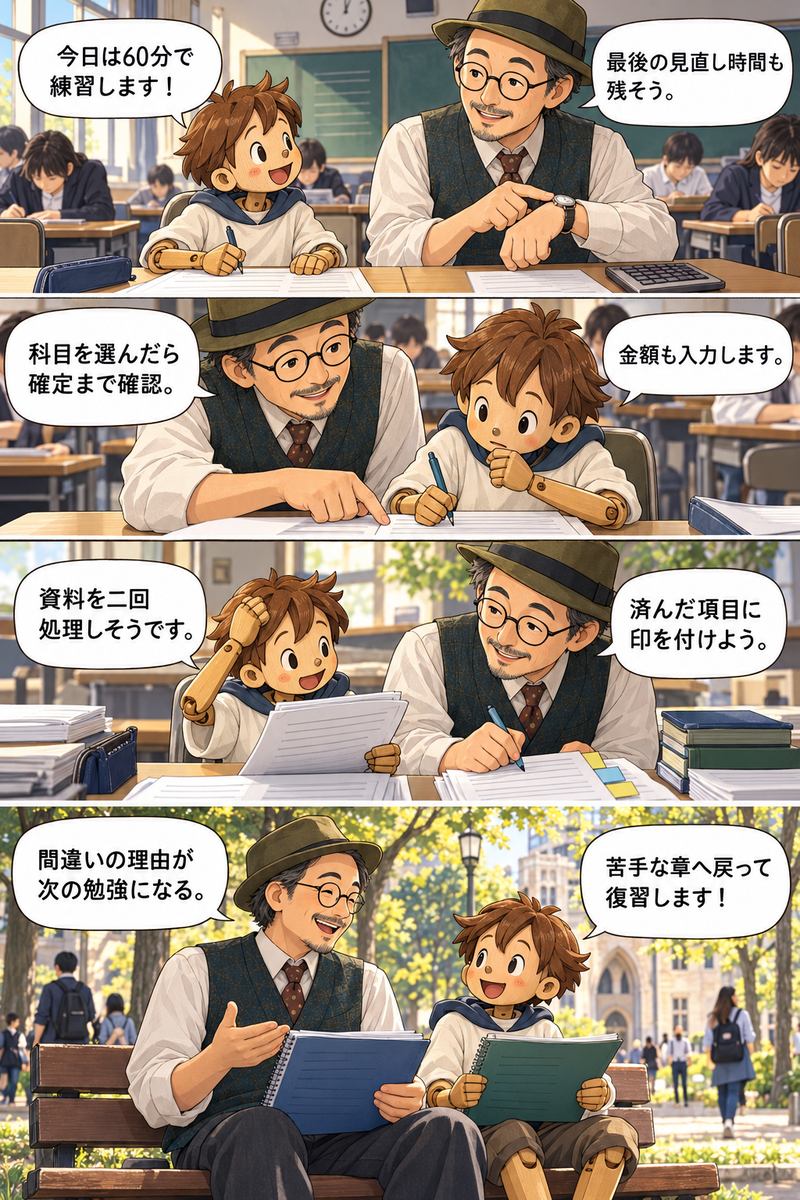
ピノキン:今日は60分で練習します!
先生:最後の見直し時間も残そう。
先生:科目を選んだら確定まで確認。
ピノキン:金額も入力します。
ピノキン:資料を二回処理しそうです。
先生:済んだ項目に印を付けよう。
先生:間違いの理由が次の勉強になる。
ピノキン:苦手な章へ戻って復習します!
ここだけ覚える
仕訳・帳簿・決算を組み合わせ、見直しまで含めて60分で練習する。
ノートで確認
- 第1問
- 仕訳15問を中心に練習。科目選択と金額入力をセットで行います。
- 第2問
- 勘定記入・補助簿・語句などに対応。日付・摘要・記入方向も確かめます。
- 第3問
- 決算整理を一つずつ仕訳してから、精算表や財務諸表を完成させます。
操作の流れ
- 本番と同じ60分を用意し、電卓とメモ用紙を準備する。
- 解ける仕訳から進め、迷った問題には印を付ける。
- 帳簿と決算資料は、処理した事項をチェックする。
- 採点後は勘定科目・期間・計算・転記のどこで間違えたかを記録する。
本文・仕訳で確かめる
60分の試験で必要な力
日商簿記3級では、時間内に仕訳を正確に行い、帳簿問題や決算問題を処理する力が必要です。
第1問:仕訳
15題の仕訳問題。
取引を読み、借方・貸方それぞれの勘定科目と金額を判断します。
基本的な問題を速く正確に解くことが得点につながります。
第2問:帳簿・勘定記入など
勘定記入や補助簿、語句補充などの問題に備えます。
日付、摘要、借方・貸方の転記、残高の計算に慣れましょう。
第3問:決算の総合問題
精算表、決算整理後残高試算表、財務諸表などの作成に対応できるようにします。
決算整理仕訳の知識をまとめて使う問題です。
2026年度の時間配分例
| 大問 | 練習上の目安 |
|---|---|
| 第1問 | 15分 |
| 第2問 | 15分 |
| 第3問 | 25分 |
| 見直し | 5分 |
※時間配分は学習用の例です。問題の難易度や得意分野によって調整してください。
模擬試験で確認する項目
- 仕訳を正確に判断できるか。
- 勘定科目を混同していないか。
- 計算を正しく行えるか。
- 帳簿への転記ができるか。
- 決算整理の意味を理解しているか。
- 60分以内に解答できるか。
合格への学習手順
第1段階:基本仕訳を覚える
毎日10〜20題を解き、間違えた問題を復習します。
第2段階:決算整理を理解する
減価償却、売上原価、貸倒引当金、経過勘定などを繰り返し練習します。
第3段階:帳簿・総合問題に慣れる
資料の読み取り、数字の転記、集計を練習します。
第4段階:60分模擬試験
時間を計って、答案を完成させる練習をします。
第5段階:弱点の集中復習
勘定科目の間違いと計算ミスを分けて記録し、苦手な分野を修正します。
修了メッセージ
簿記は、数字を暗記する勉強ではありません。
お金の流れと会社の活動を理解するための言葉です。
売上が増えても現金が増えないことがある。
利益が出ても、資金繰りが苦しくなることがある。
こうした経営の仕組みを理解できるようになることが、簿記を学ぶ大きな価値です。
理解を深める補足
この教材の模擬試験
巻末のアプリでは、科目のプルダウン選択と金額入力、帳簿記入、決算後の財務諸表を練習できます。60分タイマー、採点、解説、誤答の復習、答案の保存を備えています。問題はこの教材のために作ったオリジナルです。公式問題の転載や、公式画面の完全再現ではありません。
本番は会場のPCで受験します。スマホの練習に慣れたら、PCの画面・キーボード・電卓でも一度通して解いておきましょう。
手を動かして復習
練習画面を開くから60分の模擬試験を始めましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
仕訳練習・60分模擬試験
日商簿記3級|実践演習
仕訳練習と本番への準備
仕訳59題から反復練習できます。模擬試験は仕訳15題、帳簿記入10欄、決算総合15欄で構成します。問題は独自に作成した基礎〜標準の演習です。
模擬試験にはJavaScriptを有効にしてください。章末の確認問題はそのまま読めます。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
日商簿記3級|巻末資料
受験案内と学習の見通し
簿記は、売上と現金、利益と資金繰りの違いを理解する助けになります。経理の仕事はもちろん、仕事の数字を読む基礎にもなる知識です。
2026年度と2027年度の違い
| 項目 | 2026年度 | 2027年度以降 |
|---|---|---|
| 試験時間 | 60分 | 60分 |
| 第1問 | 45点 | 45点 |
| 第2問 | 20点 | 25点 |
| 第3問 | 35点 | 30点 |
| 合格基準 | 70点以上 | 70点以上 |
2027年4月1日からは範囲も変わります。本書は2026年度用です。2027年度の区分表では紙の手形・小切手に関する項目の削除などがあるため、受験年度の公式区分表を確認しましょう。付属アプリの2027年度切り替えは配点の体験用で、改定範囲の網羅を意味しません。
ネット試験の受験手続き
- 公式案内から会場・試験日・休止期間を確認します。
- 申込先で必要事項を登録し、受験料を支払います。3級は3,300円(税込)。インターネット申込方式では事務手数料550円が別途かかります。会場申込方式などは申込先の条件を確認します。
- 氏名・生年月日・顔写真を確認できる本人確認書類と、使用条件に合う電卓を用意します。スマートフォンの電卓は使えません。筆記具はネット試験会場で貸与されます。
- 会場の案内に従って受験します。選択式・入力式で全3題以内、仕訳はプルダウン式です。試験終了後に採点・合否判定があります。
ネット試験とペーパー試験では申込方法などが異なります。最新の会場案内を優先してください。
ネット試験の合格率
| 集計期間 | 受験者数 | 合格者数 | 合格率 |
|---|---|---|---|
| 2022年度 | 207,423 | 85,378 | 41.2% |
| 2023年度 | 238,155 | 88,264 | 37.1% |
| 2024年度 | 254,433 | 98,235 | 38.6% |
| 2025年度 | 276,477 | 112,797 | 40.8% |
| 2026年4〜6月 | 64,183 | 28,546 | 44.5% |
日本商工会議所公表値。2026年度は年度途中の集計です。期間や受験者の構成が異なるため、数値の差だけで試験難易度を比較することはできません。
4週間の学習例
- 1週目:第1〜4章。基本仕訳を毎日10題。
- 2週目:第5〜9章。決算整理を仕訳から確認。
- 3週目:第10〜13章。税金・経過勘定・帳簿を整理。
- 4週目:第14章と模擬試験。誤りの理由をノートに残して再挑戦。
学習期間は経験や使える時間によって変わります。得点だけでなく、なぜその科目になるかを説明できることを目標にしましょう。
出典・内容確認
原稿:ご提供の「決定版 まんがでわかる日商簿記3級 完全攻略」を基に増補・編集。漫画はAI生成の学習用イラストです。本文の仕訳例・練習問題・採点は本教材独自です。制度情報確認:2026年10月26日。2026年度の出題範囲を学びます。2027年度受験の際は、改定後の区分表も必ず確認してください。
